


Boonzi - Finanças Pessoais
4,1434.00 Avaliações
Especificações do app
- Versão
- 1.46.4
- Atualizado em
- Licença
- Free
- Downloads
- 50.000+
- Desenvolvedor
- Webfuel
- Categorias
- Finanças
- Plataforma
- Android
Capturas de tela
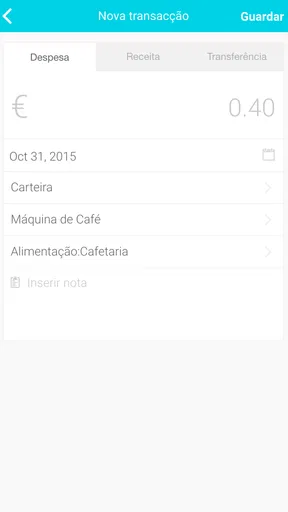
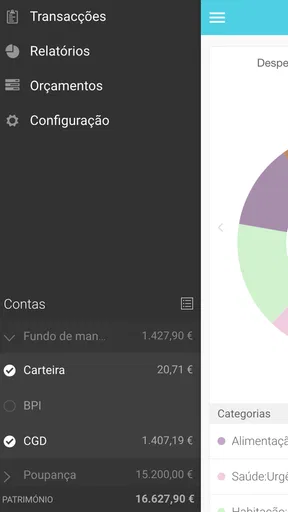
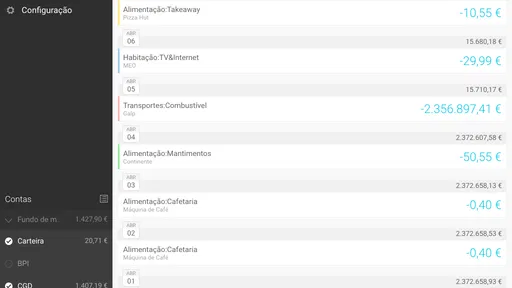
 Análise de AppCompare
Gerir dinheiro no dia a dia costuma falhar menos por falta de vontade do que por falta de um método simples. É aqui que o Boonzi tenta ajudar: esta aplicação de finanças pessoais, desenvolvida pela Webfuel, foi pensada para transformar despesas soltas numa visão mais organizada do orçamento. Eu vejo-o como uma ferramenta para quem quer acompanhar o dinheiro com regularidade, sem precisar de começar por uma folha de cálculo cheia de fórmulas.
Na minha experiência, o maior valor está na possibilidade de olhar para os gastos como um conjunto, em vez de reagir apenas quando a conta bancária já está apertada. A aplicação é gratuita, tem classificação PEGI 3 e aparece na categoria de Finanças. A média de 4,1, baseada em cerca de 1,1 mil classificações, sugere uma receção globalmente positiva, embora também mostre que não é uma solução perfeita para todos os perfis.
Uma abordagem prática para perceber para onde vai o dinheiro
O Boonzi faz mais sentido quando é usado como uma rotina. Abrir a aplicação uma vez, inserir algumas despesas e abandoná-la logo depois dificilmente muda alguma coisa. O benefício aparece quando se cria o hábito de registar movimentos e rever as categorias com alguma calma. É uma diferença importante face a aplicações que prometem resolver a vida financeira apenas com uma configuração inicial.
Eu começaria por separar as despesas que se repetem das compras ocasionais. Renda, transportes, telecomunicações e subscrições devem ser observados de forma diferente de um jantar fora ou de uma compra inesperada. Esta separação ajuda a perceber quais os custos que podem ser ajustados e quais fazem parte da estrutura mensal. O verdadeiro ganho está na leitura dos padrões, não apenas no registo de cada transação.
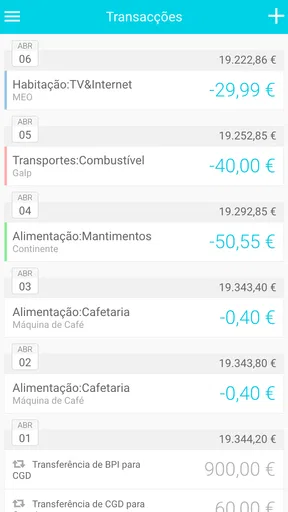
Um cenário bastante realista é o de alguém que chega ao fim do mês sem saber por que motivo gastou mais do que esperava. Com o Boonzi, essa pessoa pode registar o supermercado, pequenas compras, combustível e refeições fora de casa ao longo das semanas. Ao rever tudo, talvez descubra que o problema não está numa despesa grande, mas na soma de vários pagamentos pequenos. Essa visão costuma ser mais útil do que uma estimativa mental.
O que esperar da utilização diária
Para uma utilização normal, eu esperaria uma experiência relativamente direta, adequada a consultas rápidas e a registos feitos no momento. A versão atual é a 1.46.4, o que indica que a aplicação recebeu evolução ao longo do tempo. Ainda assim, uma versão atualizada não significa automaticamente que cada aparelho terá exatamente o mesmo comportamento, sobretudo em dispositivos mais antigos.
Em tarefas simples, como abrir os registos, verificar uma categoria ou conferir o estado geral das finanças, a aplicação não precisa de parecer pesada. O desempenho percebido dependerá também da quantidade de informação acumulada, do espaço disponível no aparelho e do próprio sistema. Por isso, eu não avaliaria o Boonzi apenas pelos primeiros minutos de utilização: uma ferramenta financeira revela a sua qualidade quando continua compreensível depois de semanas ou meses de dados.
Vale a pena ler antes de escolher

Football League 2026 transforma partidas rápidas num ritual de bolso

Block Blast! transforma as pausas no telemóvel em partidas rápidas, com anúncios pelo caminho

Guitarra - Músicas de Violão: ritmo fácil, navegação fora de compasso

Piano Crianças Música Canções mostra o que falta aos jogos musicais

Dragon Mania: A Lenda entre dragões, notificações e sessões curtas

Google Notícias organiza a leitura, mas deixa a conversa de fora
Há uma vantagem prática em manter os lançamentos próximos do momento da compra. Se eu esperar pelo fim da semana, começo a esquecer valores, datas e categorias. Uma boa estratégia é fazer um pequeno registo após uma compra relevante e reservar uma revisão mais completa para um dia fixo. Assim, a aplicação não se transforma numa tarefa pesada concentrada num único momento.
Quando o volume de informação começa a exigir mais atenção
O uso intensivo não significa necessariamente que a aplicação esteja a executar tarefas complexas em segundo plano. Neste caso, o peso maior está no trabalho de organização feito pelo utilizador. Quanto mais contas, categorias e movimentos forem acompanhados, mais importante se torna manter nomes consistentes e evitar duplicações. Uma classificação confusa pode dar uma impressão errada sobre o orçamento, mesmo quando os valores foram inseridos corretamente.
Eu recomendo evitar categorias demasiado específicas no início. Criar uma categoria para cada tipo de loja pode parecer detalhado, mas rapidamente torna a leitura cansativa. É mais útil começar com grupos que respondam a decisões reais: alimentação, casa, transporte, lazer e despesas ocasionais. Só depois de observar o padrão é que vale a pena dividir uma categoria que esteja a esconder diferenças importantes.
Outro ponto pouco óbvio é a revisão de despesas pequenas. Um café ou uma compra rápida pode parecer irrelevante isoladamente, mas são precisamente esses movimentos que escapam às contas feitas de cabeça. Se o objetivo for reduzir gastos, eu daria prioridade à consistência do registo, não à quantidade de detalhes introduzidos de uma só vez.
Em períodos como férias, mudança de casa ou preparação para despesas anuais, a aplicação pode tornar-se mais exigente do ponto de vista mental. Nesses momentos, é fácil misturar gastos extraordinários com o orçamento habitual. A melhor abordagem é marcar mentalmente esses períodos como exceções e analisá-los separadamente, para não concluir que o padrão mensal mudou de forma permanente.
Estabilidade e recuperação quando algo corre mal
Uma aplicação financeira precisa de transmitir confiança, mas confiança não vem apenas da rapidez. Também depende de conseguir voltar ao trabalho depois de uma interrupção, de um erro de introdução ou de uma sessão deixada a meio. Eu teria o cuidado de confirmar cada lançamento importante logo após o guardar, especialmente quando estou a inserir vários movimentos seguidos.
Também aconselho a manter uma rotina de conferência com os extratos ou com a informação da conta utilizada. O Boonzi pode ajudar a organizar a visão pessoal das finanças, mas a aplicação não substitui a confirmação dos movimentos reais. Se surgir uma diferença, é melhor investigar enquanto a memória da compra ainda está fresca do que tentar reconstruir tudo semanas depois.
Para quem guarda muitos registos, a recuperação deve ser pensada como um processo, não como uma reação a um problema. Rever periodicamente a informação, corrigir categorias e confirmar saldos reduz o risco de continuar a tomar decisões com base em dados desatualizados. Esta é uma prática que eu adotaria com qualquer ferramenta financeira, mas torna-se especialmente importante quando a aplicação passa a ser o centro da organização mensal.
Não usaria o Boonzi como único lugar para informações que não posso perder sem antes criar uma rotina pessoal de segurança. Isso não é uma crítica exclusiva à aplicação; é uma regra sensata para qualquer serviço onde se registam dados financeiros. O utilizador deve saber onde estão os seus registos e como os poderá consultar caso troque de aparelho ou enfrente uma falha inesperada.
Compatibilidade, aparelhos antigos e consumo de recursos
O requisito mínimo indicado é Android 7.0, o que torna o Boonzi acessível a muitos aparelhos que já não pertencem às gerações mais recentes. Esta compatibilidade é útil para quem mantém um telefone antigo como dispositivo principal ou não quer trocar de equipamento apenas para controlar o orçamento.
Ao mesmo tempo, um aparelho mais antigo pode apresentar limitações próprias: armazenamento reduzido, sistema menos fluido ou outras aplicações a competir por recursos. Nessa situação, eu manteria espaço livre e evitaria acumular tarefas abertas durante o registo das despesas. Se a experiência parecer lenta, é importante distinguir um problema da aplicação de uma limitação geral do telefone.
Uma ferramenta de finanças pessoais não precisa de consumir atenção constante nem de exigir um dispositivo potente. O cenário ideal é abrir, registar, consultar e fechar. Se o utilizador procura gráficos muito elaborados, sincronização permanente entre vários equipamentos ou uma experiência centrada em automatismos, deverá comparar cuidadosamente as alternativas antes de escolher.
O facto de ser gratuita é uma vantagem clara para quem está a começar. Permite testar uma rotina sem transformar a organização financeira numa nova despesa. No entanto, “gratuita” não elimina o custo de tempo: será preciso introduzir informação, rever categorias e corrigir distrações. Eu escolheria o Boonzi precisamente se aceitasse esse envolvimento manual, e não se estivesse à procura de uma solução completamente automática.
Onde se distingue das alternativas habituais
A alternativa mais comum é uma folha de cálculo. Esta oferece liberdade quase total, mas exige mais configuração e disciplina técnica. O Boonzi parece-me mais adequado para quem quer uma estrutura pronta para acompanhar despesas sem construir fórmulas, menus e resumos desde o início. Em troca, uma folha de cálculo pode ser melhor para quem gosta de personalizar cada detalhe ou precisa de modelos muito específicos.
Outra opção são as aplicações bancárias. Elas são convenientes para consultar movimentos associados a uma conta, mas nem sempre oferecem a perspetiva pessoal que alguém procura para planear o mês. O Boonzi pode ser mais interessante quando a pessoa quer juntar uma visão organizada dos seus hábitos e não apenas verificar o saldo disponível. Por outro lado, quem quer centralizar tudo automaticamente numa aplicação bancária pode preferir ficar nesse ecossistema.
Existem ainda aplicações modernas focadas em orçamentos automáticos, notificações e sincronização entre vários dispositivos. Podem ser superiores para famílias que precisam de colaboração constante ou para utilizadores que não querem inserir cada movimento. Eu escolheria uma dessas opções quando a prioridade fosse automatização. Escolheria o Boonzi quando a prioridade fosse acompanhar conscientemente o dinheiro e perceber as decisões por trás dos números.
Um detalhe importante é não confundir mais funcionalidades com melhor controlo. Uma interface cheia de alertas pode chamar a atenção, mas não garante que o utilizador compreenda os próprios hábitos. Para mim, a escolha depende do tipo de relação que cada pessoa quer ter com o orçamento: observação manual e regular, ou o máximo de processos automáticos possível.
Para quem recomendo e para quem procuraria outra solução
Eu recomendaria esta aplicação a quem está a começar a organizar as finanças, a quem perde noção das pequenas despesas e a quem prefere uma ferramenta dedicada em vez de uma folha de cálculo. Também pode ser útil para alguém que quer preparar uma conversa familiar sobre gastos, porque uma visão categorizada torna o diálogo mais concreto e menos baseado em impressões.
Vejo valor especial para estudantes, trabalhadores independentes e famílias que precisam de observar meses irregulares. Nestes casos, a disciplina de registar e rever pode revelar diferenças entre despesas fixas, custos sazonais e compras que parecem ocasionais, mas se repetem. A aplicação não faz essa interpretação por nós; ajuda a criar o material necessário para a fazer.
Eu procuraria outra solução se a prioridade fosse automatizar completamente a importação de movimentos, gerir investimentos avançados ou trabalhar em equipa com várias pessoas a alterar o mesmo orçamento. Também não seria a minha primeira escolha para quem detesta inserir dados manualmente. Uma aplicação pode ser muito competente e, ainda assim, não combinar com o hábito do utilizador.
Para crianças pequenas, a classificação PEGI 3 torna o produto compatível com uma utilização ampla do ponto de vista etário, mas isso não significa que a aplicação ensine educação financeira por si só. Um adulto teria de acompanhar o processo e explicar o significado das categorias, dos limites e das escolhas. A idade indicada não substitui orientação.
Dicas para tirar mais partido sem tornar o controlo cansativo
Eu começaria com um período de observação, sem tentar cortar despesas imediatamente. Durante algumas semanas, registaria os gastos como realmente acontecem. Só depois faria alterações. Esta ordem evita criar um orçamento idealizado que não corresponde à vida real e permite distinguir um excesso ocasional de um padrão repetido.
Também manteria uma categoria específica para despesas anuais ou pouco frequentes. Seguros, manutenção, presentes e outros pagamentos espaçados podem fazer um mês parecer anormalmente caro. Ao separá-los, torna-se mais fácil reservar dinheiro ao longo do tempo sem interpretar esse custo como uma surpresa permanente.
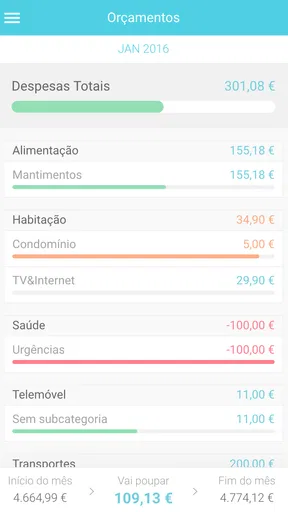
Outra técnica útil é comparar a intenção com o resultado. Antes do início do mês, eu definiria mentalmente quanto gostaria de reservar para necessidades, lazer e objetivos pessoais. No fim, observaria a diferença sem transformar o processo numa punição. O objetivo é encontrar decisões concretas para ajustar, não simplesmente sentir culpa por gastar.
Quando uma despesa não se encaixa bem, eu evitaria criar logo uma nova categoria. Primeiro perguntaria se ela pertence a um grupo existente e se essa escolha mantém o orçamento legível. Categorias demais tornam a análise mais precisa no papel, mas menos útil na prática. A melhor organização é a que ajuda a decidir, não a que descreve cada compra com excesso de detalhe.
Veredito sobre velocidade, consistência e utilidade
Depois de considerar o tipo de utilização a que se destina, vejo o Boonzi como uma opção equilibrada para quem quer controlo financeiro manual e uma rotina clara. A sua vantagem não está em prometer substituir a atenção do utilizador, mas em dar um lugar dedicado para reunir e interpretar despesas. A experiência deverá ser mais satisfatória em aparelhos compatíveis e bem mantidos, sobretudo quando a informação é organizada desde o início.
O desempenho percebido parece-me adequado para consultas e registos do quotidiano, mas eu não escolheria a aplicação apenas pela expectativa de velocidade. Em finanças pessoais, estabilidade, clareza e capacidade de manter uma rotina contam mais do que abrir uma tela instantaneamente. Se o volume de dados crescer, a organização dos registos será tão importante quanto os recursos do telefone.
Com mais de 50 mil instalações, o Boonzi já encontrou um público considerável, e o facto de ser gratuito reduz a barreira para experimentar. Foi lançado em 31 de janeiro de 2014, portanto não é uma novidade recente; isso pode agradar a quem prefere uma aplicação com histórico, embora também torne importante verificar se o estilo da versão atual corresponde às expectativas de quem está habituado a ferramentas financeiras mais modernas.
Eu recomendaria começar com poucas categorias, registar as compras no próprio dia e fazer uma revisão semanal curta. Se, depois desse teste, a introdução manual parecer demasiado trabalhosa, uma alternativa com mais automatização será provavelmente melhor. Mas se a pessoa quer perceber, com calma, como o dinheiro se distribui e transformar essa observação em decisões concretas, o Boonzi pode ser uma escolha sensata e acessível para construir esse hábito.
O meu veredito final é positivo, com uma condição simples: é preciso aceitar participar no processo. A aplicação pode organizar a informação, mas não decide o que é importante, não corrige hábitos sozinha e não substitui a confirmação dos movimentos. Para quem aceita essa responsabilidade, oferece uma forma prática de sair da sensação de descontrolo e passar a olhar para as finanças com mais clareza.
Prós
- Interface simples e intuitiva para acompanhar o orçamento diário.
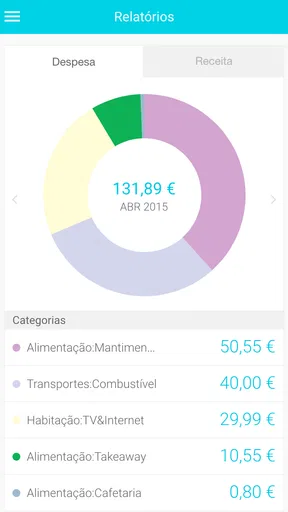
- Permite categorizar despesas e identificar rapidamente os maiores gastos.
- Ajuda a definir objetivos financeiros e acompanhar a sua evolução.
- Oferece uma visão centralizada das contas e movimentos financeiros.
- Pode facilitar a criação de hábitos de poupança mais consistentes.
Contras
- A configuração inicial pode exigir algum tempo e atenção.
- Algumas funcionalidades podem depender de uma subscrição paga.
- A sincronização bancária pode variar conforme a instituição financeira.
- Utilizadores avançados podem sentir falta de opções de análise mais detalhadas.
- É necessário manter os dados atualizados para obter resultados fiáveis.
Perguntas frequentes sobre Boonzi - Finanças Pessoais
O que é o Boonzi - Finanças Pessoais e para que serve?
O Boonzi - Finanças Pessoais é uma aplicação criada para ajudar a organizar a vida financeira de forma mais simples e visual. Pode utilizá-la para registar receitas e despesas, categorizar movimentos, acompanhar o orçamento mensal e perceber para onde está a ir o dinheiro. É especialmente útil para quem quer ganhar controlo sobre os gastos sem depender apenas de folhas de cálculo.
O Boonzi é seguro para guardar os meus dados financeiros?
Antes de utilizar o Boonzi, é importante consultar a política de privacidade e as condições de utilização disponíveis na aplicação ou na página oficial. Como acontece com qualquer ferramenta de finanças pessoais, deve evitar partilhar palavras-passe, códigos bancários ou outras informações sensíveis de forma desnecessária. Também recomendamos manter o dispositivo atualizado, utilizar um bloqueio de ecrã seguro e descarregar a aplicação apenas de fontes oficiais.
É possível ligar o Boonzi à conta bancária automaticamente?
A disponibilidade de ligação automática a bancos pode depender da versão da aplicação, do país, das instituições financeiras suportadas e das funcionalidades incluídas no plano utilizado. Em algumas situações, poderá ser necessário importar movimentos ou introduzir despesas manualmente. Antes de subscrever qualquer serviço, confirme na descrição oficial quais os bancos compatíveis, a frequência de sincronização e se existem limitações para determinadas contas.
O Boonzi é gratuito ou exige uma subscrição?
O modelo de acesso do Boonzi pode variar conforme a plataforma, a versão instalada e as condições comerciais em vigor. Algumas funcionalidades poderão estar disponíveis para experimentar, enquanto recursos mais avançados podem exigir compra ou subscrição. Verifique atentamente o preço apresentado na loja de aplicações, a duração do período experimental, a renovação automática e as regras para cancelar antes de concluir o pagamento.
O Boonzi funciona bem para gerir despesas familiares ou partilhadas?
O Boonzi pode ser útil para acompanhar despesas pessoais e familiares, sobretudo quando todas as movimentações são registadas com categorias e objetivos claros. No entanto, a experiência para casais ou famílias depende das opções de sincronização, partilha de contas e utilização em vários dispositivos disponíveis na versão atual. Se pretende gerir um orçamento conjunto, confirme primeiro se a aplicação permite colaboração e separação adequada entre despesas individuais e comuns.


